
XM(XMTrading)で確定申告が必要になる基準!税金の仕組みや節税対策も解説
記事を書いた人

海外FX体験隊 編集部
こんにちは!「海外FX体験隊」の広報担当です。FXは難しそう...そんな方も大丈夫!私たちも最初は初心者でした。だからこそ、専門用語を使わず実体験をもとに分かりやすく情報をお届け。初心者さんが稼げるようになるまでを徹底サポート!おすすめ海外FX会社から登録方法・稼ぎ方のノウハウまで一番分かりやすく解説しています。
XMで初めてまとまった利益が出た年は、うれしさよりも先に「税金どうしよう」と手が止まりがちですよね。XMTrading(エックスエム)の利益は総合課税の雑所得にあたり、会社員なら給与以外の所得が年20万円を超えると確定申告が必要になります。
この20万円は、利益の額面ではなく経費を差し引いた後の所得金額で見ます。ただし20万円が基準になるのは給与のある人だけで、専業トレーダーや扶養に入っている人は見る数字が別です。所得税の申告が不要な年でも住民税の申告だけは別に必要になるケースもあります。
申告が必要かどうかの判定から、税額の計算とシミュレーション、書類の準備とe-Taxでの入力、現実的にできる税金対策、放置した場合のリスクまで順に整理します。
\初めての方に15,000円のボーナス/
最近の更新内容
この記事の見出し
XMで確定申告が必要になる基準
XMで確定申告が必要になる基準は、給与があるかどうかで変わります。会社員・公務員は「20万円」、給与のない専業トレーダーは「基礎控除」、扶養に入っている学生や主婦は「扶養の所得要件」と、見る数字がそれぞれ異なります。自分がどのパターンかを確かめて、該当する項目だけ読み進めてください。
給与所得のある会社員・公務員の場合
給与を1か所から受けていて年末調整が済んでいる会社員・公務員は、給与・退職所得以外の各種所得の合計が年20万円を超えると確定申告が必要になります。サラリーマンの副業損益は、ここで判定するのが基本ですね。
判定に使う物差しに注意が必要です。20万円は「利益」ではなく、経費を差し引いた後の「所得金額」で判定します。決済益の額面を見て「20万円を超えたから申告」と決める前に、経費の集計を先に済ませます。
決済益が25万円あっても、取引に使った経費が6万円あれば所得は19万円です。給与が1か所で年末調整が済んでいて、ほかに申告すべき所得がなければ、所得税の確定申告義務は生じません。ただし住民税の申告は別に必要になります。
例外もあります。給与収入が2,000万円を超える人は、20万円にかかわらず申告が必要です。2か所以上から給与を受けている人は、年末調整されなかった給与の収入金額と各種の所得金額の合計が20万円を超えるかどうかで判定します。
ただし、給与の収入金額から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた金額が150万円以下の人は別です。給与・退職所得以外の所得が20万円以下なら、申告は不要になります。
もう1つ、20万円以下なら申告書に書かなくてよい、というわけでもありません。医療費控除やふるさと納税の還付を受けるために確定申告をする年は、申告書にその年の総所得金額を記載することになるため、20万円以下のXMの所得もあわせて記載します。20万円は、申告書を出す義務が生じるかどうかの線引きにすぎません。
ちなみに、この20万円ルールはあくまで所得税の話で、住民税には適用されません。詳しくは、この章の最後のボックスにまとめています。
ガジェットに散財しがちな、弾き語りライター
給与所得がある人で、そのほかの収入源がある場合は申告対象か一度確認しておくと安心ということで🔍
給与は基本的に会社で年末調整をしてもらえますよね💭
ほかで得た収入、今回の場合だとXMでの収益は経費を引いた分を「雑所得」として計算する必要がある。
その雑所得など各種所得金額(給与所得、退職所得を除く)の合計額がが20万円を超えるなら申告義務があるってこと!
XMだけじゃなくて、ほかの海外業者や仮想通貨も扱ってるなら全部合わせて計算しますよ〜!
ちなみに経費にはモニターや端末、勉強のためのセミナー代や書籍代なども計上できるそうです。
取引に関して必要だったものは経費になるかもしれないから領収書を保管しておくと、節税に◎
混同されがちな「収入」と「所得」だけど
収入は手元に入ってきたお金、所得は収入から経費を引いた結果の金額。
と理解すると分かりやすいかも🤔
(わたしもついこの間まであんまり理解していなかった。笑)
所得は課税対象になるから申告漏れしないように気を付けましょうね…!
給与所得がない専業トレーダー・個人事業主の場合
基準になるのは基礎控除です。給与所得がない専業トレーダーは、合計所得金額が基礎控除額を超えたら申告します。
ややこしいのは、基礎控除額が令和7年分の改正で「所得帯別」になった点です。改正前の48万円という数字を覚えている方もいるかもしれませんが、現在の金額は下の表のとおりです。
| 合計所得金額 | 基礎控除(令和7・8年分) | 令和9年分以後 |
|---|---|---|
| 132万円以下 | 95万円 | 95万円 |
| 132万円超336万円以下 | 88万円 | 58万円 |
| 336万円超489万円以下 | 68万円 | 58万円 |
| 489万円超655万円以下 | 63万円 | 58万円 |
| 655万円超2,350万円以下 | 58万円 | 58万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
「基礎控除95万円」が使えるのは合計所得金額132万円以下の人だけです。専業でXMの所得がそれなりにある人は、88万円や68万円の帯に入ります。自分の合計所得がどの帯に当たるかは、上の表で確認してください。
時限措置がある点も見落とせません。132万円超655万円以下の帯に上乗せされている金額は令和7・8年分だけの措置で、令和9年分以後は132万円超2,350万円以下がすべて58万円にそろいます。「95万円までは申告不要」とだけ覚えていると、所得帯と年分の両方でずれかねません。
表の下4行のとおり、合計所得が2,350万円を超えると基礎控除は48万円まで落ち、そこから段階的に縮小して最終的にゼロになります。先に触れた改正前の48万円は合計所得2,400万円以下なら一律に使えた金額で、改正後に48万円が残るのはこの帯だけです。
専業の方は、この基礎控除に加え、国民年金・国民健康保険の社会保険料控除なども使えます。基礎控除を超えても、控除の積み上げで納める税額は圧縮できます。
ガジェットに散財しがちな、弾き語りライター
確定申告に欠かせないのが「基礎控除」!
基礎控除は総合所得から無条件で差し引かれるもので、合計所得2500万円以下の納税者は対象ですよ💡
そして、基礎控除は最近のルール改正で基準額に大きな変化がありましたね👀
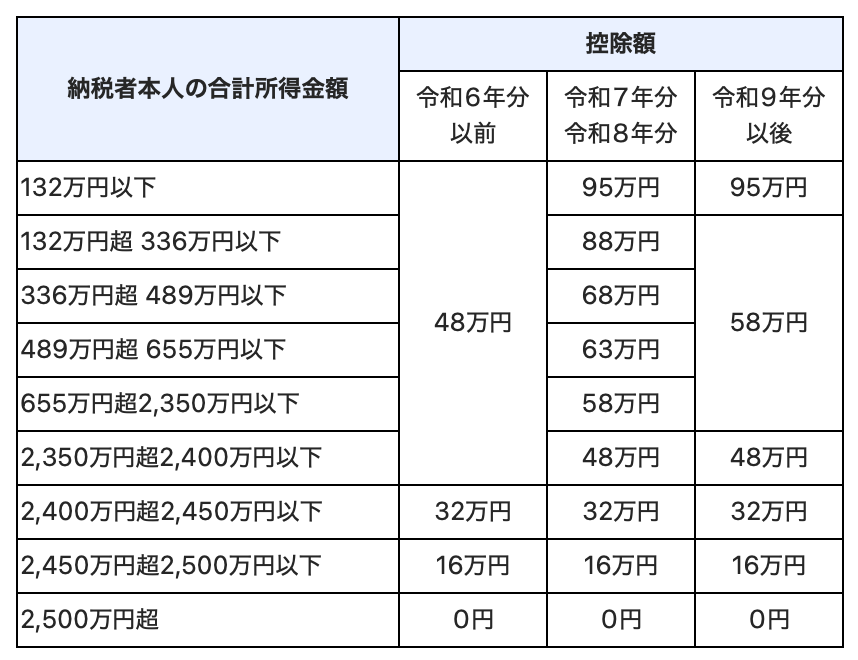
令和6年分までは132万円以下〜2,400万円以下は48万円だったのに対して
令和7年、8年分は所得の段階に応じて控除額がそれぞれ設定されるようになりました。
令和9年からは132万円超 336万円以下〜655万円超2,350万円以下が一律58万円で
132万円以下の所得と2,350万円超2,400万円以下から上の所得はそれぞれ別の金額が設定されていますね💭
このように年分によって基礎控除額が変化しているので
数年のうちに収入が変わった人も変わらない人も、自分の所得がどの帯に入るか確認しておくと良いかも👍
収入そのもの以外にも、取引を始めて購入したモニターや端末などの経費にも注目してみてくださいね!
収入-経費=所得になるので、収入と経費のバランスが変わった人は要チェックです✔️
引用元・参照元:国税庁 タックスアンサー
\控除と経費を引けば税金は軽くなる/
学生や専業主婦の場合
学生や専業主婦がXMで利益を出した場合は、自分の申告義務と「扶養から外れるかどうか」を分けて考えます。自分の申告義務は前の項目と同じで、合計所得金額が基礎控除(132万円以下なら95万円)を超えるかどうかです。
扶養のほうには別の基準があります。扶養親族として認められるのは合計所得金額58万円以下(収入が給与のみなら123万円以下)の人です。XMの所得と他の所得を合わせて58万円を超えると、親や配偶者の側で扶養控除が使えなくなります。
ただし19歳以上23歳未満の子には、令和7年分から特定親族特別控除という緩衝地帯ができています。対象は、子の合計所得が58万円超123万円以下(給与のみなら収入188万円以下)の場合です。
親側の控除はいきなりゼロにならず、63万円から3万円まで9段階で少しずつ減ります。刻みごとの金額は、国税庁のタックスアンサー(No.1177)に区分表があります。
配偶者の場合も似た構造です。配偶者控除の対象は、配偶者の合計所得62万円以下です。納税者本人の所得が900万円を超えると控除額が逓減し、1,000万円超では適用がありません。配偶者の合計所得が62万円超133万円以下なら、配偶者特別控除(最高38万円)に切り替わります。
アルバイト収入のある学生は給与所得がある扱いになるため、判定は最初の「会社員・公務員の場合」の20万円基準で行います。
所得税の申告が不要でも住民税の申告は別途必要
会社員の20万円ルールは所得税の申告義務だけの基準で、住民税には同様の基準がありません。所得税の申告が不要な年でも、XMの所得があれば住民税の申告はお住まいの自治体の窓口で別途必要になります。
住民税の基礎控除が所得税と違い最高43万円のまま据え置かれている点にも、気を付けたいところです。なお、確定申告(e-Tax含む)をすれば内容が自治体に共有されるため、住民税の申告書を別に出す必要はありません。
XMの利益にかかる税金の仕組み
申告の基準が見えてきたら、次はXMの利益がどんな枠組みで課税されるかを見ていきます。国内FXと同じ感覚で考えると、税率も損失の扱いもズレてしまうため、全体の構造から入ります。
総合課税の雑所得に区分される
XMの利益は、給与などと合算されて累進税率がかかる総合課税の「雑所得」に区分されます。国内FXのような申告分離課税(一律20.315%)にはなりません。
根拠になるのは、国税庁のタックスアンサーNo.1521の概要にあります。申告分離課税の対象になる店頭デリバティブ取引は「金融商品取引業者(第一種)や登録金融機関を相手方とするもの」に限られており、国内で登録のない海外業者との取引はこの範囲に含まれません。
XMTradingは、口座開設時に契約先のブランドを2つから選ぶ形になっています。モーリシャスのFintrade Limitedと、セーシェルのTradexfin Limitedです。居住国を日本にすると、初期表示はFintrade Limitedになります。
どちらのブランドも日本の金融庁には登録がないため、XMの利益は総合課税になります。国内業者に適用される投資者保護の枠組みも及びません。
決済して確定した利益だけが課税対象になる
課税対象になるのは、ポジションを決済して損益が確定した時点です。含み益のまま年を越したポジションは、その年の所得には入りません。
出金したかどうかは関係ありません。口座に置いたままでも、決済して残高になった利益はその年の課税対象になります。「出金しなければ課税されない」という理解は誤りで、12月31日までに決済した損益の合計がその年分の所得です。
決済の時期は、その損益が帰属する年も決めます。この性質は、税金対策の章でもう一度出てきます。
\課税されるのは決済した利益だけ/
国内FXとは税率・損益通算の扱いが異なる
国内FXとXMは、税率だけでなく損失の扱いも変わります。違いを表にまとめました。
| 項目 | 国内FX | XMTrading(海外FX) |
|---|---|---|
| 課税方式 | 申告分離課税 | 総合課税(雑所得) |
| 税率 | 一律20.315%(所得税15%+地方税5%+復興特別所得税0.315%) | 所得税5〜45%+地方税約10%+復興特別所得税(所得税額の2.1%) |
| 損失の繰越 | 3年間可 | 不可 |
| 損益通算の範囲 | 先物取引に係る雑所得等の中で可 | 給与などとは不可(同じ雑所得の中でのみ相殺可) |
上の表で特に影響が大きいのは、税率よりも損失の扱いです。国内FXでは損失を3年間繰り越して翌年以降の利益と相殺できますが、XMの損失は翌年に繰り越せません。損失が出た年の分は、その年限りで消えます。
税率については、所得が小さいうちは総合課税のほうが軽くなることもあります。所得税の最低税率5%に住民税約10%を足しても、国内FXの20.315%を下回るためです。所得が増えるほど、累進で不利になりやすい構造になります。
XMのレバレッジは最大1,000倍(ゼロ口座は500倍)で、国内で個人に認められる上限25倍を大きく超えます。少ない資金で大きな損益が動くため、利益だけでなく損失も大きくなりやすく、その年の課税所得の振れ幅にも直結します。翌年へ損失を繰り越せない税制と組み合わさる点は、取引前に知っておきたい事実です。
XMの税金の計算方法
流れがつかめたところで、実際の計算に入っていきます。手順は「所得を出す→控除を引く→税率をかける」の3段階です。口座通貨が円以外の人だけ、円換算の作業が加わります。
経費と控除を引いて課税所得を出す
XMの雑所得は、次の式で計算します。
XMの雑所得 = 年間の決済損益の合計 − 必要経費
そのうえで課税所得は、給与所得などほかの種類の所得と合算してから、所得控除を差し引いて求めます。
課税所得 = (給与所得 + 雑所得などの合計) − 所得控除
ここでいう「合算」は、給与と雑所得のように、所得の種類をまたいで足し算することです。XMの複数口座の損益や他社海外FXの損益を足し合わせる作業は、雑所得の中身をそろえる話なので、別の章(申告する金額を確定させる方法)で扱います。言葉は同じでも中身が違うので、読み分けが必要です。
必要経費に入るものは税金対策の章の一覧表で、所得控除の代表格である基礎控除は最初の章の早見表で確認できます。
課税所得に税率をかけて税額を出す
所得税は超過累進税率で、課税所得(1,000円未満切捨て)に応じて5%から45%までの7段階に分かれています。速算表は次のとおりです。
| 課税所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円以下 | 5% | 0円 |
| 195万円超330万円以下 | 10% | 97,500円 |
| 330万円超695万円以下 | 20% | 427,500円 |
| 695万円超900万円以下 | 23% | 636,000円 |
| 900万円超1,800万円以下 | 33% | 1,536,000円 |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 |
| 4,000万円超 | 45% | 4,796,000円 |
使い方は、課税所得に税率をかけて控除額を引くだけです。課税所得700万円なら、700万円×23%−636,000円=974,000円になります。
所得税に加えて、復興特別所得税(所得税額の2.1%・2037年まで)と住民税(所得割約10%+均等割。均等割の金額は自治体・年度によります)もかかります。所得税の税率だけを見ていると住民税を忘れがちなので、両方を合わせた負担で考えておきたいですね。
口座通貨が円以外のときは円に換算する
口座をドル建てなど、円以外の通貨で使っている場合は、損益を円に換算してから計算します。原則として、取引日のTTM(電信売買相場の仲値)で換算します。
継続して同じ方法を使うことを条件に、収入は取引日のTTB(電信買相場)、経費はTTS(電信売相場)で換算する特例も認められています。どちらの場合も、年の途中で換算方法をころころ変えないことが条件です。口座を円建てで使っている人なら、この換算作業そのものは不要になります。
\円建て口座なら換算の手間なし/
XMの税金シミュレーション
実際の税額がどれくらいになるのか、会社員の2ケースと専業トレーダーの1ケースで所得税を試算してみました。
3表とも経費は仮定で、所得控除は基礎控除だけを使った概算です。社会保険料控除などを足せば、実際の所得税は表より下がります。ただし復興特別所得税と住民税は別途かかるので、負担の合計は表の所得税より増えます。
年収500万円の会社員が100万円の利益を出したケース
年収500万円の会社員が、XMで利益100万円・経費10万円(仮定)だったケースです。
| 項目 | 金額 |
|---|---|
| 給与所得(年収500万円−給与所得控除144万円) | 356万円 |
| XMの雑所得(利益100万円−経費10万円※仮定) | 90万円 |
| 合計所得金額 | 446万円 |
| 基礎控除 | 68万円 |
| 課税所得(基礎控除のみの概算) | 378万円 |
| 所得税の概算 | 328,500円 |
XMの利益がなかった場合の所得税は190,500円なので、増えた所得税は138,000円になります。90万円のすべてに20%がかかるのではなく、10%の枠を使い切った部分から20%に入る、いわゆる「上乗せ部分の税率」で増えていく計算です。
給与とは別に20万円を少し超える利益が出たケース
同じ年収500万円の会社員(勤務先1か所・他の雑所得なし)で、利益25万円・経費2万円、つまり雑所得23万円のケースです。20万円を少し超えて申告義務が生じた、現実的なパターンです。
| 項目 | 金額 |
|---|---|
| 給与所得 | 356万円 |
| XMの雑所得(利益25万円−経費2万円) | 23万円 |
| 合計所得金額 | 379万円 |
| 基礎控除 | 68万円 |
| 課税所得(基礎控除のみの概算) | 311万円 |
| 所得税の概算 | 213,500円 |
増えた所得税は23,000円(雑所得23万円×10%)になります。20万円を少し超えたからといって税額が跳ね上がるわけではなく、増えるのは上乗せ税率の分だけなんですよね。申告の手間はかかりますが、過度に身構えなくて大丈夫です。
\20万円超えでも税額は跳ね上がらない/
専業トレーダーが300万円の利益を出したケース
給与のない専業トレーダーの試算です。利益300万円・経費30万円(仮定)で計算します。
| 項目 | 金額 |
|---|---|
| XMの雑所得(利益300万円−経費30万円※仮定) | 270万円 |
| 合計所得金額 | 270万円 |
| 基礎控除(132万円超336万円以下の帯) | 88万円 |
| 課税所得(基礎控除のみの概算) | 182万円 |
| 所得税の概算 | 91,000円 |
専業の場合、国民年金・国民健康保険の保険料は全額が社会保険料控除の対象になるため、実際の所得税はこの概算より下がります。一方で住民税(約10%)は別にかかるため、手元に残る金額の感覚は、そこまで甘くないですけどね。
作成コーナーで自分の数字を試算する
国税庁の「確定申告書等作成コーナー」(申告書を作るWebサイト)は、送信しない限り提出にはなりません。自分の給与や控除の数字を入れて税額だけ確かめる、といった試算用途にも使えます。手元の源泉徴収票の数字をそのまま入れれば、上の概算よりも正確な金額が出ます。
確定申告に必要な書類
申告する金額の見通しがついたら、続いて書類を準備する段階です。全員が用意するものは2つだけで、残りは立場や控除の内容によって変わります。
全員が用意する書類
全員に共通して必要なのは、次の2つです。
- マイナンバーカードなどの本人確認書類
- 年間取引報告書(XMでは取引レポート)
年間取引報告書(XMでは「取引レポート」と呼びます。取得方法は次の章)は、その年の決済損益を確認するうえで土台になる書類です。申告書を作るときに数字を転記するだけでなく、後から税務署に問い合わせを受けた場合の裏付けにもなります。毎年保存しておきたい書類です。忘れた頃に必要になるのが、年間取引報告書だったりします。
該当する人だけ用意する書類
立場や控除の内容によっては、該当する人だけ次の書類が加わります。
| 書類 | 必要になる人 |
|---|---|
| 源泉徴収票 | 給与のある人(2枚以上ある場合はすべて入力) |
| 控除証明書(生命保険・iDeCoなど) | 各控除を受ける人 |
| 寄附金の受領証明書 | ふるさと納税を申告する人 |
| 経費の領収書 | 経費を計上する人(提出せず手元で保存) |
上に並べたなかで、経費の領収書だけは申告時に提出する書類ではありません。後から確認を求められたときに示せるよう、手元で保存しておきます。取引用に買った機器や書籍のレシートは、その場で1つの封筒に入れておくと、後から探さずに済みます。
申告後の書類の保存期間
納税者側の保存期間は、帳簿書類であれば申告期限の翌日から7年が基準になります。前々年分の雑所得の収入金額が300万円を超える人には、現金預金取引等関係書類を5年間保存する義務があります(令和4年分以降)。
なお、XM側がサーバー上にデータを残す期間(取得方法の章で触れる7年)とは別の話ですので、混同しないようにしましょう。
XMの年間取引報告書の取得方法
XMでは、国内FXの年間損益報告書にあたる書類が「取引レポート」になります。業者側から届くのを待つのではなく、自分でMT4・MT5(XMの取引画面となるソフト)から保存する形です。自分で保存できるのはPC版のMT4・MT5だけなので、使える方法と使えない環境を順に整理します。
MT4・MT5で保存する
基本となるのは、PC版のMT4・MT5から保存するルートです。ブラウザで使うWebTraderには保存機能がないため、パソコンにインストールした本体から操作します。MT5の手順は以下のとおりです。
- MT5の「ツールボックス」を開く
- 口座履歴の欄で右クリックする
- 「期間指定」で1月1日〜12月31日を選ぶ
- 指定した期間の取引履歴の表示を確認後、再度ツールボックスの「口座履歴」上で右クリックする
- 「レポート」へカーソルを合わせ、ExcelまたはHTML形式で保存する
MT5のレポートは日本語表示なので、そのまま申告用の集計に使えます。MT4の場合は、次の流れになります。
- MT4の「ターミナル」を開く
- 「口座履歴」タブで右クリックする
- 「期間のカスタム設定」で対象期間を選ぶ
- 指定した期間の取引履歴の表示を確認後、再度ターミナルの「口座履歴」上で右クリックする
- 「レポートの保存」でHTML形式で保存する
MT4のレポートは英語表示です。気を付けたいのは、ブラウザの自動翻訳をかけたまま保存・印刷すると誤訳だらけになることです。実際に翻訳をかけて確認した誤訳の例も、挙げておきます。
| 原文 | 自動翻訳の例 | 本来の意味 |
|---|---|---|
| buy | 買いましょう | 買いポジション |
| Commission | 委任 | 取引手数料 |
| Equity | 株式 | 有効証拠金 |
買いポジションが「買いましょう」に変わってしまうレベルです。翻訳は画面上で意味を確認する補助にとどめ、保存するファイルは英語の原本のままにしておくほうが、後から数字を照合するときに迷いません。
\MT5なら日本語レポートで迷わない/
スマホ版やアプリでは保存できない
MT4・MT5のスマホ版と、スマホアプリのXMTD TraderProでは、取引履歴を画面で見ることはできても、レポートをファイルとして保存する機能がありません。XMの会員画面であるXMTradingポータルはPC版のみの提供で、こちらも同じです。
ポータルとXMTD TraderProについては、2026年8月にサポートのチャットで確認し、「ダウンロード機能はない」とはっきり回答を得ています。スマホだけで取引している人は、申告シーズンだけPC版のMT4・MT5にログインして保存するか、次のサポート依頼のルートを使うことになります。
サポートに依頼して出力してもらう
口座を解約した後や、凍結・完全削除された後でも、取引レポートを取得する方法は残っています。サポートに書面で確認したところ、契約関係の終了日から7年以内であれば、サポート経由で取引レポートを出力してもらえます。解約・凍結だけでなく、口座やアカウントを完全に削除した後も同じ扱いです。
XM側が契約終了から7年間データを保管しているためで、前の章のボックスで触れた納税者側の保存期間とは別の仕組みです。解約するとレポートも取れなくなると考えてしまいそうですが、7年以内なら方法があります。
依頼はメールで、宛先はsupport@xmtrading.comです。文面は難しく考えなくてよく、次の2点が伝われば足ります。
- MT4またはMT5の口座番号
- 希望する期間
期間は「2025年1月1日〜12月31日」のように区切っても、「全履歴」とまとめても構いません。過去の申告し忘れに気づき数年分が必要になったケースでも、全履歴で依頼すれば1回で済みます。
XMで申告する金額を確定させる方法
取引レポートを入手したら、そこからXMで申告する金額を固めていきます。この章でいう「合算」は雑所得の中での足し算で、計算方法の章で扱った所得の種類をまたぐ合算とは別ものです。
ボーナスやXMポイントの課税分だけを含める
XMのボーナスまわりで申告額に含めるのは、現金として受け取った分だけです。ボーナスのクレジット自体は証拠金扱いで出金もできないため、課税対象にはなりません。
一方で、ボーナスを証拠金にして取引した結果の利益は、通常の決済損益として課税対象になります。XMP(XMポイント)を現金に交換した分や、口座残高に付与されて出金できるキャッシュバックも同じ扱いです。
実務上は、これらが取引レポートの損益に含まれているかを照らし合わせ、含まれていない現金付与分があれば申告額に加算します。漏れを作らない側に寄せておく進め方がおすすめです。判断に迷う付与があったら、税務署か税理士に聞いておくと、後々安心できます。
\ボーナスは証拠金として使える/
複数口座や他社の損益をすべて合算する
XMは1人につき最大10口座まで持てるため、複数口座で取引している人は口座ごとにレポートを保存し、決済損益をすべて合計します。合算の対象は取引したすべての口座で、しばらく使っていない口座も含めて見ておくと、1つの口座だけが申告から漏れる事態を防げます。
他社の海外FXの損益や暗号資産の売買益も、同じ総合課税の雑所得なので、内部で通算できます。A社の利益とB社の損失を相殺したあとの金額が、申告する雑所得のもとになります。口座の通貨が異なるものが混ざっている場合は、円換算(計算方法の章)を済ませてから合計します。
こうして合算した金額を、計算方法の章の手順に当てはめ、課税所得と税額を計算していきます。
損失が出た年は年内の雑所得と相殺する
XMでトータル損失になった年は、まずその年の他の雑所得と相殺できないかを確認します。他社海外FXの利益や暗号資産の利益があれば、XMの損失を充てて申告額を抑えられます。ただし国内FXの利益は申告分離課税なので、相殺の相手にはなりません。
相殺しきれなかった損失は、残念ですがそこで終わりになります。国内FXとは異なり翌年への繰越控除がないため、翌年XMで利益が出ても前年の損失とは相殺できません。
つまり、損失年にできるのは、同じ年の中での事後処理だけです。給与所得との相殺もできないため、給与から天引きされた税金がXMの損失によって還付される、ということもありません。
XMの確定申告のやり方|e-Taxでの入力手順
令和7年分の確定申告書等作成コーナーの画面を見ながら、XMの確定申告をe-Taxで進める流れを説明していきます。年分が変われば画面の細かな部分は変わることがありますが、大まかな流れは同じです。
画面が令和7年分なのは、令和8年分の作成コーナーがまだ公開されていないためです。入力先や項目名の作りは年分をまたいでも共通なので、これから申告する人の参考になります。この章の後半で扱う提出期限と納期限は、次に申告する令和8年分(2027年提出)の日程です。
作成コーナーで提出方法と申告書を選ぶ
入口になるのは、シミュレーションの章のボックスでも触れた国税庁の確定申告書等作成コーナーです。はじめに提出方法(e-Taxか書面か)を選び、所得税の申告書作成へ進みます。
前年までの保存データや、マイナポータル経由で取得した控除証明書などのxmlデータを読み込むと、入力の一部を省けます。初めての年は読み込むものがないため、そのまま新規作成で進みます。
所得の種類は「雑(業務・その他)」を選ぶ
XMの利益を入力するのは、収入の選択画面にある雑所得の「雑(業務・その他)」です。その中の「その他(個人年金以外)」の欄へ、レポートで確定させた収入と経費を入力します。
実際にテスト用の利益9,000円を入力して確認したところ、金額は総合課税の雑所得の欄へきちんと集計されました。ここが正しい入力先です。名前は地味ですが、実機で集計先まで確認できています。
「先物取引に係る雑所得等」は国内FX用の欄
作成コーナーの「先物取引に係る雑所得等」は、申告分離課税の国内FX用の欄です。いかにもFXらしい名前ですが、XMの利益を入れる場所ではありません。
こちらにも同じ金額を入力して、挙動を比べてみました。すると申告分離課税の欄に集計され、総合課税とは別の計算に乗ってしまいます。名前の印象で選ぶと税額計算そのものが変わるため、XM分は前の項目の「雑(業務・その他)」一択です。
ガジェットに散財しがちな、弾き語りライター
XMに限らず海外FXで得た所得は「雑所得」で「総合課税」に分類されますよ〜!
と言われても、「……?」ってなりませんか🤔
わたしもいまいちピンと来なかったので、少しずつ解剖してみました!
国内FXの場合は同じ雑所得でも、専用の課税の仕組みがあるそうです。(「申告分離課税」と言います)
さらに細かくいうと、金融庁に登録された業者と取引を行った場合が対象。
海外FXは無登録のケースがほとんどなので、金融庁に登録された国内FXとは別枠になるってこと💡
国内FXの経験があって、確定申告をしたことがある人は
海外FXの所得は別欄に記入する、と覚えておくと良いです👌
で。
総合課税が何者なのかというと…
・給与所得(サラリーマン、公務員など)
・事業所得(フリーランス、個人事業主など)
・不動産所得(大家さんなど)
(ほかにも所得の種類はあるけどここでは割愛)
所得に対して適用される課税方式のことで、日本の所得税のベースです🖋️
総合課税の特徴を申告分離課税と比較してみよう💪
・各所得を合算して計算(→申告分離課税は別枠で計算)
・所得額によって税率が高くなる超過累進税率が適用(→申告分離課税はFXの場合一律20.315%)
XMをはじめとした海外FXは総合課税に分類されます!
国内FXならほとんど申告分離課税になるけど、海外業者は違うから気を付けてほしい!!!(必死)
話をまとめていくと
日本で1年間の所得税額を決める方法は大きく分けて3つ。
・総合課税
・申告分離課税
・源泉分離課税(これは申告するものではないです)
この中で、XMなど海外FXで得た所得は「総合課税」に振り分けられます。
さらに、申告する際には「雑所得」の欄に記入!
雑所得で総合課税になる理由としては
FXではあるけれど、金融庁に登録がない業者が取引先だから
申告分離課税にならない→総合課税に話が戻る、といった感じ。
うん。自分なりにまとめました。笑
\入力先は雑所得の欄だから迷わない/
雑所得の欄に種目・支払者・金額を入力する
雑所得の欄は、次の内容で入力すれば通ります。
| 入力欄 | 入力内容 |
|---|---|
| 種目 | その他(選択肢に「FX」はない) |
| 業務に該当しますか | 該当しない |
| 支払者の名称 | Fintrade LimitedまたはTradexfin Limited |
| 支払者の所在地 | モーリシャス共和国またはセーシェル共和国(入力欄は28字以内) |
収入金額には合算後の決済損益を、必要経費には税金対策の章で確認する経費の合計を入れます。支払者はXMというサービス名ではなく、口座の契約先の法人名で入力します。
契約先は口座開設時に選んだブランドで、Fintrade Limited(モーリシャス)かTradexfin Limited(セーシェル)のどちらかです。どちらか分からないときは、申告の前にXMのサポートへ問い合わせて確かめてください。
給与所得と所得控除を入力する
給与がある人は、源泉徴収票の記載に沿って給与の画面を埋めていきます。転職などで源泉徴収票が2枚以上ある年は、すべて申告する決まりになっています。
所得控除の画面では、基礎控除は合計所得金額に応じて正しい金額が自動表示されるため、自分で早見表を引き直す必要はありません。生命保険料控除や社会保険料控除は証明書の数字を転記しますが、マイナポータル連携を設定しておけば自動で反映されます。
住民税の徴収方法を選ぶ
住民税等に関する事項の画面では、給与以外の所得にかかる住民税の徴収方法をドロップダウンから選びます。選択肢は「特別徴収」と「自分で納付」の2択です。
住民税等の画面には「確定申告をした方は住民税の申告書の提出は不要」という趣旨の注記もあり、最初の章のボックスで触れた住民税申告もここで一緒に済む形です。どちらを選ぶかの考え方は、最後から2番目の章(ばれないのか)で掘り下げています。
送信して申告を完了する
金額の入力が終わったら、住所・氏名・マイナンバーなどの基本情報を入れます。あとはマイナンバーカードをスマホやカードリーダーで読み取って送信します。受付結果が表示されれば、申告は完了です。
ちなみに、e-TaxのID・パスワード方式は令和9年分から廃止される予定です。これから始める人は、最初からマイナンバーカード方式を選んでおけば、廃止のタイミングで方式を切り替える必要がなくなります。
提出期限を確認する
令和8年分(2027年提出)の提出期限のうち、終了日にあたる2027年(令和9年)3月15日(月)は、国税庁の納期限一覧にすでに掲載されています。法定の原則は翌年2月16日から3月15日までなので、開始日は2027年2月16日(火)です。
ただし、開始日を含む正式な日程が公表されるのは、例年12月頃の確定申告特集ページです。期限を1日でも過ぎると期限後申告の扱いになって、無申告加算税の対象になります。取引レポートをサポートに依頼する場合は返信を待つ時間も要るので、書類集めは年明けから始めます。
税金の納付方法を選ぶ
納付方法は、口座振替からコンビニまで7つから選べます。所得税の納期限は原則として申告期限と同じ日なので、申告と納付はセットで考えておきます。主な納付方法は次のとおりです。
- 振替納税(口座からの引き落とし)
- ダイレクト納付(e-Tax)
- インターネットバンキング等
- クレジットカード納付
- スマホアプリ納付(30万円以下)
- コンビニ納付(QRコード・30万円以下)
- 金融機関・税務署の窓口
7つのうち国税側の決済手数料がかかるのは、クレジットカード納付だけです。金額は納付税額1万円ごとに99円(税込)で、納付額が大きいほど積み上がります。その代わり、納期限内に手続きを終えていれば、カードの引き落としが後日でも延滞税は発生しません。
スマホアプリ納付はPayPayや楽天ペイなどの残高払いで、こちらは手数料なしです。ダイレクト納付とコンビニ納付も手数料はかかりません。インターネットバンキング等は振替自体の手数料はかかりませんが、金融機関側の利用手数料が別に発生する場合があります。
振替納税は本人名義の口座から引き落とす方法で、事前に口座振替依頼書を提出する必要があります。期限内申告分が対象なので、期限後申告や修正申告では使えません。引き落としが納期限より後になる分、資金繰りに余裕を持たせたい人には向いています。
XMの税金対策として現実的にできること
XMの税金対策といっても、特別な方法があるわけではなく、実際にできるのは経費・控除・時期の3つを丁寧に押さえることです。損失と利益の相殺も対策の1つですが、申告する金額を確定させる方法の章で扱ったため、ここでは触れません。
必要経費を漏れなく計上する
必要経費に入るのは、XMの取引のためにかかった費用です。どの費目がどこまで認められるかは、取引との関係を説明できるかどうかで決まります。代表的な費目をまとめてみました。
| 費目 | 計上の考え方 |
|---|---|
| 取引用のPC・スマホ・モニター | 取引に使う割合で按分して計上(個別判断) |
| 通信費(回線・スマホ代) | 取引に使う割合で按分して計上(個別判断) |
| 書籍・セミナー・有料情報 | 取引の学習目的なら計上(個別判断) |
| 外部のVPS(自動売買を動かす遠隔サーバー)・取引ツール利用料 | 計上(個別判断) |
| XMの有料VPS(月額25ドル) | 計上不可(口座残高から自動引き落とし=損益に反映済み) |
| ゼロ口座の取引手数料 | 計上不可(損益に反映済み。理由はFAQ参照) |
上の表で注意したいのが下2行です。XMの有料VPSの料金やゼロ口座の取引手数料は口座残高から引かれており、取引レポートの損益にはすでに反映されています。ここを別途経費に入れると、二重計上になります。
経費に入れられるのは、レポートの外側で支払った費用だけです。個別の可否は状況によって変わるため、最終判断は税務署か税理士に確認してください。
\経費を引いた分だけ所得は下がる/
入れ忘れやすい所得控除を確認する
控除のうち、申告書に入れ忘れると損をするのが次の3つです。国民年金の追納分は社会保険料控除に、iDeCoの掛金は小規模企業共済等掛金控除に、それぞれ全額入ります。
3つ目のふるさと納税は、少し注意が必要です。ワンストップ特例(確定申告をしなくても寄附金控除を受けられる仕組み)を使った年でも、確定申告をするとワンストップ特例が無効になるので、特例で済ませたつもりの寄附は、寄附金控除として申告書に入れ直す必要があります。
作成コーナーの画面にも赤字で注意書きが出る部分で、未入力だとふるさと納税の控除が丸ごと消えます。
決済の時期が課税される年を決めると知っておく
決済の時期によって、その損益がどの年の所得になるかが決まります。12月末に決済すれば今年分、年明けに決済すれば来年分です。
海外FXには損失の繰越がないので、この「どの年に確定させるか」は国内FX以上に意味を持ちます。損失が出た後の処理が申告する金額を確定させる方法の章の話だとすれば、こちらは損益が確定する前の仕組みを理解する話です。
特定のタイミングでの決済をすすめる話ではなく、税額計算の前に知っておくと判断材料が増える事実として押さえておきます。
法人化を考える場合の注意
利益が大きくなると法人化も選択肢に入ってきますが、XMTradingは法人口座の新規受付を停止しており、2026年9月時点でも再開されていません。個人と法人の分岐目安は年間利益900万円前後という通説があるものの、設立や維持にかかるコストで結論は変わります。判断は税理士に相談したうえで進めてください。
XMの税金は本当にばれないのか
海外業者なら国内に情報が届かないのでは、と考えたくなる気持ちは分かります。実際、XMの税金はばれないという話は今も出回っています。
ただ、税務当局が海外口座の情報を得る経路は複数整っており、無申告のまま何年も見つからない状態を当てにするのは、正直なところ割に合いません。順番に見ていきます。
CRSでセーシェルの口座情報が国税庁に届く
セーシェルの口座情報は、CRS(共通報告基準)を通じて日本の国税庁に届きます。CRSは、各国の税務当局が金融口座情報を自動で交換し合う仕組みです。
XMTradingの契約先が登記されているセーシェルとモーリシャスは、どちらも日本と自動的情報交換を行う108か国・地域の一覧に含まれています。セーシェルは2017年から交換を始めたグループです。
規模も小さなものではありません。実績として、国税庁の公表資料によると令和6事務年度に101か国・地域から約270万件の口座情報が日本に届いています。口座が海外にあることは、情報が届かない理由になりません。
ただし次に触れる国外送金等調書は、口座がどの国にあっても同じように働きます。
100万円超の国外送金は調書で把握される
もう1つの経路が国外送金等調書で、100万円を超える国外への送金や国外からの受領があれば、金融機関がその内容を税務署に提出します。XMへの入金やXMからの出金が国内の銀行口座を経由する以上、資金の動きそのものが記録に残る仕組みです。
そもそも出金の有無と課税は無関係です。出金額を100万円以下に分ければ大丈夫、と考えるのは、調書の話より前に課税の仕組みとして筋が通りません。
未申告には加算税から刑事罰まで課される
無申告や過少申告が把握された場合のペナルティは、本来の税金に上乗せされる形で課されます。
| 名称 | 課される場面 | 税率 |
|---|---|---|
| 無申告加算税 | 期限までに申告しなかった | 原則15〜30%(調査前の自主的な期限後申告なら5%) |
| 過少申告加算税 | 申告した税額が少なすぎた | 調査の事前通知前の自主修正はなし・通知後5%(50万円超部分10%)・調査後10%(同15%) |
| 重加算税 | 仮装・隠蔽があった | 35〜40% |
| 延滞税 | 納付が遅れた | 令和8年中は納期限の翌日から2か月以内が年2.8%・それ以降は年9.1% |
表の4つに加え、刑事罰の規定もあります。偽りその他不正の行為で所得税を免れた場合は、10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方です(所得税法238条1項)。拘禁刑は、令和7年6月1日に懲役と禁錮が一本化されてできた刑です。
不正な工作がなくても、申告書を期限までに出さずに所得税を免れた場合は、5年以下の拘禁刑もしくは500万円以下の罰金、またはその両方です(同条3項)。出し忘れただけで直ちに適用されるわけではありませんが、無申告そのものも罰則の対象に入っています。
ここまで進むのは悪質なケースですが、上の表の加算税と延滞税は自動的に積み上がっていくものです。気づいた時点で自主的に申告しておけば負担が軽くなる仕組みです。放置している期間が長いほど、延滞税の分だけ負担は増えます。
会社に知られる主因は住民税の徴収方法にある
会社に知られる主な経路は、XMからの連絡でも税務署からの連絡でもなく、住民税の徴収方法だったりします。XMの所得について会社に情報が渡るのは、住民税の通知経路だけです。
特別徴収(給与天引き)のままだと、XM分を含んだ住民税額が会社経由で処理されるため、給与に対して住民税が多い点から、副収入の存在を推測される余地が生まれます。e-Taxの入力手順で触れたドロップダウンから「自分で納付」を選べば、給与以外の所得分の住民税を自分で納める形にできます。
ただし、この選択ができるのは給与以外の所得だからです。副業分が給与所得(アルバイトなど)の場合は、すべての給与を合算して主たる勤務先から天引きする扱いになり、副業分だけを普通徴収にはできません。福井市も公式サイトで明記しています。
XMの所得は雑所得なので、この制限には当たりません。ただし案内は自治体ごとに出ているため、迷ったら自分の市区町村のページで確認してください。
あわせて、勤務先に届く通知書に載るのは天引きする税額だけで、所得や控除の内容までは記載されません。福井市も「税額が上がったから副業をしているとは一概には言えない」と説明していて、ふるさと納税や医療費控除でも税額は動きます。
なお、そもそも副業をしてよいかどうかは就業規則の問題で、住民税は知られる経路の話にすぎない点も忘れないでください。
\住民税の納め方は申告時に選べる/
XMの税金・確定申告でよくある質問
本文で扱いきれなかった細かい疑問を、申告の実務でつまずきやすい順にまとめました。
XMの利益を青色申告できる?
原則として、できません。XMの利益は雑所得で、青色申告の対象となる事業所得・不動産所得・山林所得のどれにも当てはまらないためです。事業所得と認められるかどうかは営利性や継続性などから個別に判断されるため、事業所得での申告を考えている場合は税務署か税理士に相談してください。
入出金を繰り返した年は申告する金額をどう数える?
申告対象は決済損益の合計で、入金額や出金額は関係ありません。取引レポートでは、balance(バランス)と表示される行が入出金なので、その行を除いた損益を集計します。ただし、自分の入金・出金以外にXMPの現金交換分などが残高の行へ混ざっていないかは、申告する金額を確定させる方法の章の要領で見ておくと安心です。
ゼロ口座の取引手数料は経費にできる?
別途、経費にはできません。MT4では往復分が発注時にまとめて計上される方式で、レポート上は独立した行に見えますが、その分はすでに損益に織り込まれています。別途経費に入れると、同じ費用を二重に引くことになります。
暗号資産の利益と合算すると税率は上がる?
上がる可能性があります。暗号資産の利益もXMと同じ総合課税の雑所得なので、合算したうえで、その合計を含む課税所得によって累進税率を判定するためです。
扶養に入っているかはいつの時点で判定される?
判定は、その年の12月31日の現況で行われます。扶養控除・配偶者控除も同じ扱いになります。年の途中で所得要件を超えそうかどうかではなく、年末時点の年間所得で決まります。
申告した内容に間違いがあったときはどうすればいい?
期限内なら、正しい申告書をもう一度提出します。後から出したものが有効になります。期限後に税額が少なすぎたと気づいた場合は修正申告となり、税務調査の事前通知前に自主的に行えば過少申告加算税はかかりません。
多く納めすぎていた場合は、期限から5年以内に更正の請求を行います。作成コーナーには専用メニューがあります。
過去の年分を申告し忘れていたことに気づいたらどうすればいい?
まだ申告していないなら、期限後申告を行います。税務署の調査を受ける前に自主的に申告すれば、無申告加算税は5%に軽減されます。取引レポートが手元になければ、サポートへ依頼して過去分を取り寄せてからで大丈夫です。なお、期限後申告の納付には振替納税を使えないため、納付方法は別に選ぶことになります。
書面で提出した場合、控えに収受印はもらえる?
もらえません。令和7年1月から、申告書の控えへの収受印の押なつは廃止されています。提出の記録を残したい場合はe-Taxが確実で、送信後はメッセージボックスで受付結果を確認できます。
スマホだけで確定申告は完結する?
申告そのものは完結します。作成コーナーはスマホに対応しており、マイナンバーカードの読み取りもスマホでできますよ。唯一の壁は年間取引報告書の取得で、ここだけはPC版のMT4・MT5で保存するか、サポートに出力を依頼する必要があります。
XMTradingの口座をこれから開設する方は、取引レポートの保存方法も最初に押さえておくのがおすすめです。取引を始めた年から毎年レポートを残しておけば、翌年の確定申告は数字を転記するだけで済む作業になります。